Successioni

Nelle successioni ereditarie, la scala può diventare una servitù anche se il testamento non lo dice espressamente.

Può una scala o un atrio comune diventare, per effetto della successione ereditaria, un vero e proprio diritto di passaggio anche se il testamento non ne fa alcuna menzione? Secondo una recente sentenza della Corte d'Appello di Bologna, Sez. I, sentenza 27 aprile 2026, n. 1173, la risposta è sì, quando la concreta conformazione dell'immobile rende quel passaggio indispensabile per consentire agli eredi di utilizzare le porzioni loro attribuite.
La decisione affronta un tema di particolare interesse nelle successioni immobiliari, soprattutto quando il patrimonio ereditario comprende un unico edificio destinato a essere suddiviso tra più eredi. Non è raro, infatti, che il testatore assegni a ciascun beneficiario un appartamento, un piano o una porzione distinta dello stesso fabbricato, limitandosi a descrivere i beni nelle disposizioni testamentarie senza disciplinare espressamente i rapporti di servizio tra le diverse unità immobiliari.
È proprio in queste situazioni che possono sorgere le maggiori difficoltà. Una volta aperta la successione, infatti, ciascun erede diventa proprietario esclusivo della porzione ricevuta, ma l'utilizzo concreto di tale bene può dipendere dalla possibilità di attraversare spazi attribuiti ad altri. Si pensi all'atrio di ingresso, al vano scala, ai pianerottoli o ai corridoi che costituiscono l'unica via di accesso ai piani superiori. Se il testamento tace sul punto, ci si potrebbe domandare se il proprietario della porzione attraversata possa impedire il passaggio agli altri eredi.
La Corte d'Appello di Bologna ha fornito una risposta fondata su un istituto tradizionale del diritto civile: la servitù per destinazione del padre di famiglia. Tale figura giuridica consente la nascita automatica di una servitù quando, prima della divisione della proprietà, un unico proprietario aveva predisposto opere visibili e permanenti destinate a mettere in relazione due porzioni del medesimo immobile e, successivamente, queste vengono attribuite a soggetti diversi senza che tale assetto venga modificato o escluso espressamente.
Secondo la Corte, la presenza di elementi strutturali come un atrio, una scala interna o altri manufatti stabilmente destinati a consentire l'accesso alle varie parti dell'edificio costituisce un indice particolarmente significativo della volontà oggettiva di mantenere quella funzione anche dopo la divisione ereditaria. Non è quindi indispensabile che il testatore inserisca nel testamento una specifica clausola istitutiva della servitù, poiché il diritto di passaggio può sorgere direttamente dalla conformazione materiale dell'immobile e dalla funzione che tali opere hanno sempre svolto.
Il principio valorizza un aspetto sostanziale della vicenda successoria: ciò che rileva non è soltanto la descrizione contenuta nelle planimetrie o nelle disposizioni testamentarie, ma soprattutto la concreta organizzazione dell'edificio. Una rappresentazione grafica, infatti, non può essere interpretata in modo tale da rendere inutilizzabile una delle porzioni attribuite agli eredi o da privarla dell'accesso necessario per il suo godimento. Il diritto successorio deve essere letto in armonia con la realtà materiale del bene.
La pronuncia richiama così un principio di buon senso prima ancora che giuridico. Quando il testatore divide un edificio tra più eredi, deve presumersi che abbia inteso attribuire beni concretamente fruibili e non immobili destinati a rimanere privi di accesso. La funzione economica e pratica dell'immobile rappresenta quindi un criterio interpretativo essenziale per ricostruire i rapporti tra le diverse proprietà nate dalla successione.
La sentenza offre anche un importante insegnamento sul piano della pianificazione patrimoniale. Sebbene l'ordinamento sia in grado, attraverso istituti come la servitù per destinazione del padre di famiglia, di colmare alcune lacune del testamento, una disciplina espressa dei diritti di passaggio, dell'utilizzo delle parti comuni e delle modalità di accesso alle singole unità immobiliari consente di prevenire conflitti che, diversamente, possono sfociare in lunghi e complessi contenziosi.
La decisione della Corte d'Appello di Bologna conferma, dunque, come nelle successioni immobiliari la concreta conformazione dell'edificio possa assumere un rilievo decisivo. Le opere visibili e permanenti esistenti al momento della divisione della proprietà possono far sorgere automaticamente diritti di servitù indispensabili a garantire la piena utilizzazione dei beni assegnati agli eredi. Un principio che tutela non solo la funzionalità degli immobili, ma anche l'equilibrio tra le posizioni dei successori, evitando interpretazioni formalistiche che finirebbero per sacrificare la reale destinazione dei luoghi.

Nullità della donazione di beni parzialmente altrui: quando manca la causa nel contratto donativo

Donazione di beni parzialmente altrui, quando è nulla.
La donazione è valida solo se il bene donato appartiene al donante al momento dell’atto. Se il bene è di altri, la donazione è nulla salvo che l’atto contenga un’espressa dichiarazione del donante sulla consapevolezza della non appartenenza del bene al proprio patrimonio e l’assunzione dell’obbligo di procurarne l’acquisto.
Il Tribunale di Bari ha dichiarato nulla la donazione da parte di coeredi di beni indivisi ereditari, poiché i beni non erano concretamente nel patrimonio dei donanti per mancanza di divisione ereditaria.

Universalità della divisione ereditaria: limiti e conseguenze in assenza di prova sul compendio

Divisione ereditaria e principio di universalità: quando la domanda è improcedibile.
Secondo il principio di universalità della divisione ereditaria, lo scioglimento della comunione deve riguardare l’intera massa ereditaria e non singoli beni. In assenza di un accordo tra le parti o di una specifica domanda giudiziale per la divisione parziale, non è possibile dividere solo una parte del patrimonio.
La sentenza del Tribunale di Napoli, n. 5273 del 21 maggio 2024, ha dichiarato improcedibile la domanda di divisione per mancanza di prova sulla titolarità dei beni mobili e in assenza di richiesta di divisione limitata ai soli immobili.
Per proporre correttamente una domanda di divisione ereditaria è essenziale provare la composizione del patrimonio e formulare domande precise, anche in via subordinata.

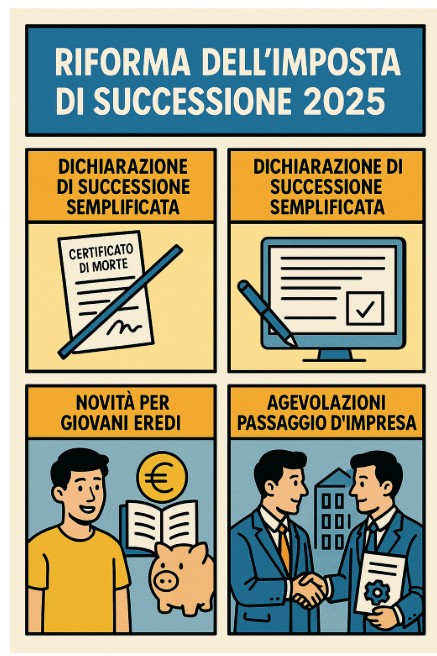
Riforma dell’imposta di successione 2025: cosa cambia davvero per eredi e immobili

Dal 1° gennaio 2025 entra in vigore una riforma significativa dell’imposta di successione, introdotta con il Decreto Legislativo n. 139 del 18 settembre 2024. Le nuove disposizioni semplificano il processo per gli eredi, puntano a favorire la digitalizzazione e offrono agevolazioni per i giovani e le imprese familiari. La dichiarazione di successione sarà ora più semplice, con meno documenti richiesti e la possibilità di inviarla esclusivamente online, riducendo il carico burocratico per gli eredi e i professionisti. La documentazione anagrafica, come certificati di morte e stato di famiglia, potrà essere sostituita da autocertificazioni, e non sarà più necessario allegare documenti relativi a vendite recenti o alla situazione catastale. Inoltre, la riforma introduce un sistema automatizzato per il calcolo dell’imposta, mantenendo invariate le aliquote e le franchigie, con una soglia di esenzione di 1.000.000 € per coniugi e figli. Le imposte dovranno essere versate entro 90 giorni dalla dichiarazione, con possibilità di rateizzazione per importi superiori a 1.000 €.

Una delle novità principali riguarda i giovani eredi: quelli sotto i 26 anni, se eredi unici, potranno accedere ai conti bancari del defunto prima di aver presentato la dichiarazione di successione, agevolando la gestione delle spese fiscali e delle proprietà. La riforma sostiene anche il passaggio generazionale nelle imprese familiari, esentando da imposte il trasferimento di partecipazioni che consentono di mantenere il controllo dell'azienda, a condizione che questo venga mantenuto per almeno cinque anni.

Con l’introduzione di queste modifiche, gli eredi devono essere preparati a gestire correttamente le nuove procedure. Affidarsi a un avvocato esperto in successioni è fondamentale per evitare errori, ottimizzare le scelte fiscali e affrontare eventuali controversie o problematiche relative alla divisione dei beni. Se hai bisogno di assistenza personalizzata, un avvocato specializzato può fornirti il supporto necessario.

Successione Ereditaria con Immobili: Guida Completa per Evitare Errori e Contenziosi

La successione ereditaria che coinvolge beni immobili richiede la presentazione della dichiarazione di successione all’Agenzia delle Entrate entro dodici mesi dal decesso. Se il defunto aveva effettuato una donazione prima della morte, possono sorgere contenziosi, soprattutto se la donazione lede la quota di legittima spettante a coniuge, figli o ascendenti. In questi casi si applicano i principi della riunione fittizia e della verifica della lesione.

L’accettazione con beneficio d’inventario è altamente consigliata in presenza di debiti o situazioni patrimoniali incerte, poiché tutela il patrimonio personale dell’erede, limitando la responsabilità ai beni ricevuti.

La pratica di successione richiede una serie di documenti aggiornati e conformi, e comporta costi legati a imposte e compensi professionali. Nei casi più complessi — come successioni con debiti, immobili donati oggetto di impugnazione o blocchi tra coeredi — l’assistenza legale è fondamentale per tutelare gli interessi degli eredi e sbloccare eventuali situazioni di stallo.

Rivolgersi a un avvocato esperto in successioni immobiliari è la scelta più sicura per gestire la pratica senza errori, contenziosi o ritardi.